
製造業向け:電子帳簿保存法対応とは?
電子帳簿保存法(電帳法)とは、税法上保存が必要な帳簿や書類について、電子データによる保存方法や、電子取引データの保存ルールを定めた法律です。
高度経済成長期から続く「税務書類は紙で保存」という原則を、デジタル社会に合わせてアップデートするために1998年に制定されました。その後、時代の変化に伴い数度の改正を経て、現在では、電子取引で受け取った取引情報を電子データのまま保存することが義務付けられています。
この法律を正しく理解するためには、以下の「3つの区分」を整理することが不可欠です。
① 電子帳簿等保存(「作る」データの保存)
自社の会計システムや原価管理システム等で作成した「帳簿」や「決算書類」を、データのまま保存することです。
- 対象: 仕訳帳、総勘定元帳、売上帳、棚卸表、貸借対照表、損益計算書など。
- ポイント: 以前は税務署への事前承認が必要でしたが、現在は不要となり、要件を満たすソフトを使用していれば導入可能です。
②スキャナ保存(「もらった紙」のデータ化)
取引先から「紙」で受け取った領収書や請求書を、スキャナやスマートフォンで撮影してデータ保存する方法です。
- 対象: 紙の領収書、請求書、納品書、契約書など。
- ポイント: 解像度や色などの画像要件に加え、タイムスタンプの付与、または訂正・削除履歴が確認できるシステムの利用など、改ざん防止のための要件が定められています。
③電子取引のデータ保存(「データでもらったもの」の保存)【義務化】
メール、Webサイト、EDIシステムなどでやり取りした「電子データ」の取引情報を、データのまま保存する方法です。
- 対象: PDFの請求書、メール本文の注文情報、Webサイトの領収書画面など。
- 重要: 2024年1月より、電子取引データを紙に印刷して保存することは原則として認められなくなりました。 「日付・金額・取引先」で検索できる状態で保管することが全ての事業者に義務付けられています。
製造業では、経理部門だけでなく、品質保証部門や生産部門でも取引に関連する書類を多く扱います。これらの中には、取引の証拠となる重要な記録として適切な管理が求められるものがあります。
【品証・生技・現場が扱う対象書類一覧】
① 取引書類(電子取引データ保存の対象)
メール、EDI、Webサイト、専用システムなどで受け取った以下のデータは紙出し保存が禁止されており、データのまま要件を満たして保存する必要があります。
- 見積書・注文書・注文請書: 取引の成立を示す基本書類。
- 納品書・受領書・請求書: 物の動きと対価の発生を示す書類。
- 図面変更に伴う合意エビデンス: 仕様変更により単価や工数が変動する場合、そのメールやチャットのやり取り自体が「契約内容の変更」として保存対象となります。
② 取引に関連する品質・技術書類(スキャナ保存の対象)
紙で受領・作成した品質・技術関連の書類のうち、取引内容や契約の履行を証明する書類は、国税関係書類として保存が必要となる場合があります。これらの書類は、スキャナ保存制度の要件を満たすことで、電子データとして保存することが可能です。
- 検査成績書・検査報告書: 検査結果を証明する書類です。契約条件や取引内容に関連する場合は、保存が必要となることがあります。
- ミルシート(材料検査証明書): 原材料の品質を証明する書類で、取引内容を補完する資料として扱われることがあります。
- 品質保証書・適合証明書: 製品の品質や契約内容への適合を証明する書類です。これらの書類は、取引内容を裏付ける重要な資料となる場合があります。
これらの書類は、取引内容を裏付ける重要な資料となる場合があります。保存対象となるかどうかは書類の性質や取引内容によって異なるため、自社の運用ルールを確認したうえで適切に管理することが重要です。 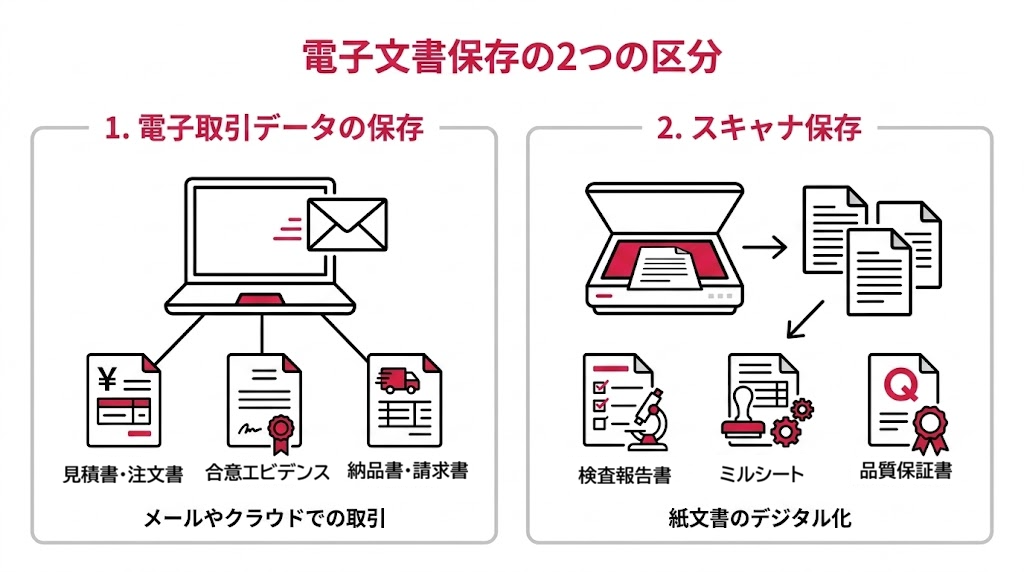
制度を理解したところで、次に必要なのは「現場を止めない運用設計」です。
ステップ1:書類の「入り口」と「保管場所」の棚卸し
まずは「どこで、誰が、どんなデータを、どう受け取っているか」を可視化します。
- 協力会社との図面のやり取りに個人LINEやチャットツールを使っていないか。
- 現場で受け取った紙の納品書が、事務所に回る前に現場で紛失・放置されていないか。
ステップ2:電子取引データの「法的ルール」を確立する
2024年1月からの義務化に対し、以下の運用を最低限確立します。
- リネーム規則の徹底:ファイル名を「20260303_〇〇工業_150000」のように統一するなど、検索しやすい運用ルールを決める。
- 検索要件を満たす仕組みを整える:保存システムの検索機能を利用する、またはExcelなどで日付・金額・取引先を管理する。
- 事務処理規程の備え付け:改ざん防止策を文書化し、社内ルールとして周知する。
ステップ3:現場の「入力負担」を定量化する
ステップ2のような手作業を現場に強いると、本来の生産業務が圧迫されます。
- 1件あたりのファイル名変更や属性情報の入力に 1分かかるとして、月間1,000件で16時間以上のロス。
- このような「隠れた工数」が、現場の負担増加や運用定着の妨げとなることがあります。
ステップ4:現場完結ツールの選定
製造現場では、PCへの手入力だけに頼らず、現場で効率よく入力・記録できるツールを選定することが重要です。
あわせて読みたい!
「点検報告書の音声入力化」

多くの製造現場が直面する壁は、以下の3点に集約されます。
- 「現場は紙、事務所はデータ」の分断
現場では紙での運用が残っている一方で、事務所ではデータ管理が求められるため、紙を電子化する作業の負担が発生する。 - 属性情報の入力コスト
大量の伝票に「日付・金額・取引先」を手入力する作業が、製造ラインの手を止めてしまう。 - ITリテラシーの格差:
複雑なシステムは現場に浸透せず、結局「後でまとめて事務が入力する」という二重手間を生む。
これらの課題を解決する鍵として注目されているのが、音声認識テクノロジーを活用した入力支援です。
手を止めずに「検索要件」を付与
音声認識を活用すれば、現場で納品書や検査成績書を確認したその場で、デバイスに向かって「〇〇社、本日分、10万円、検収完了」と発話するだけで、入力が完了します。 属性情報をその場で入力できるため、検索要件を付与する作業を効率化できます。
現場のリテラシーや環境に依存しない
音声による直感的な操作は、IT機器に不慣れなスタッフでも比較的短期間で操作を習得しやすく、現場への導入負担を軽減できます。 また手袋を着用していたり、両手が塞がっていたりする製造現場の状況下でも、作業を止めることなくその場で入力が完了します。 「後でまとめて入力する」という運用から、「その場で入力する」運用へと改善することで、入力漏れや転記作業の削減につながります。
「電子帳簿保存法対応とは?」という問いの答えは、単なる法令遵守ではありません。 それは現場に埋もれているアナログな情報を、いかに低コストでデジタル資産に変えるか、という製造業における「情報の地盤改良」です。
「何から手をつければいいかわからない」「現場の入力をこれ以上増やしたくない」とお悩みの皆様。まずは、現場の声(Voice)をデジタル化の起点にする、新しい法対応の形を検討してみませんか?

